📅 令和8年(2026年)6月19日 | ⚖️ 関東財務局(勧告:証券取引等監視委員会) | 📂 金融商品取引法第51条・第52条第1項
ネット証券のmoomoo証券株式会社(東京都渋谷区)が、NISAでは買えないはずの米国ETF・ETNを「NISA対象」と表示して売っていました。関東財務局は2026年6月19日、新規口座開設の勧誘・受付を3か月止める業務停止命令と、業務改善命令を出しています。
問題はNISAだけではありません。株式の出庫を一律に断る、口座開設を断った1,531人分の「疑わしい取引」の検討をしていないなど、計5つの問題が指摘されました。当時の代表者と、処分直前の社長交代もあわせて整理します。
moomoo証券への行政処分の概要|業務停止3か月と業務改善命令
処分のもとになったのは、証券取引等監視委員会の検査です。監視委は2026年6月5日、moomoo証券に行政処分を行うよう金融庁長官などに勧告し、これを受けて関東財務局が6月19日に処分を出しました。
moomoo証券は2023年10月に個人向けネット取引を始め、2024年1月からNISAの取り扱いも開始した比較的新しい会社です。処分文によると、株式の買付代金を贈るといった口座開設キャンペーンで新規の口座を増やしてきたとされています。
| 項目 | 内容 |
|---|---|
| 処分を受けた会社 | moomoo証券株式会社(東京都渋谷区、法人番号4120001077369) |
| 代表者 | 勧告時(2026年6月5日):代表取締役社長 伊澤 フランシスコ 氏 2026年6月17日以降:代表取締役兼社長代行 小島 譲 氏(伊澤氏は同日退任) |
| 会社の規模 | 資本金32億5,000万円、常勤役職員91名(監視委の勧告資料より) |
| 勧告 | 証券取引等監視委員会 2026年6月5日 |
| 処分 | 関東財務局 2026年6月19日 業務停止命令(6月19日〜9月18日、新規口座開設の勧誘・受付)/業務改善命令 |
| 根拠条文 | 金融商品取引法第51条・第52条第1項 |
注目したいのは代表者の動きです。moomoo証券の発表によると、処分2日前の6月17日付で伊澤フランシスコ社長が退任し、取締役兼執行役員だった小島譲氏が代表取締役兼社長代行に就いています。業務改善命令の1項目めが「経営陣を含む責任の所在の明確化」であることを考えると、トップ交代はその流れの中に置かれたものと読めます。
NISA対象外の77銘柄を「NISA対象」と表示|金商法38条の虚偽告知
処分の柱は、NISAをめぐる表示の誤りです。NISAの成長投資枠ではETFは対象になる一方、ETN(指標に連動する外国社債券)は対象外です。毎月分配型や、ヘッジ目的以外でデリバティブを使う投資信託なども除外されています。
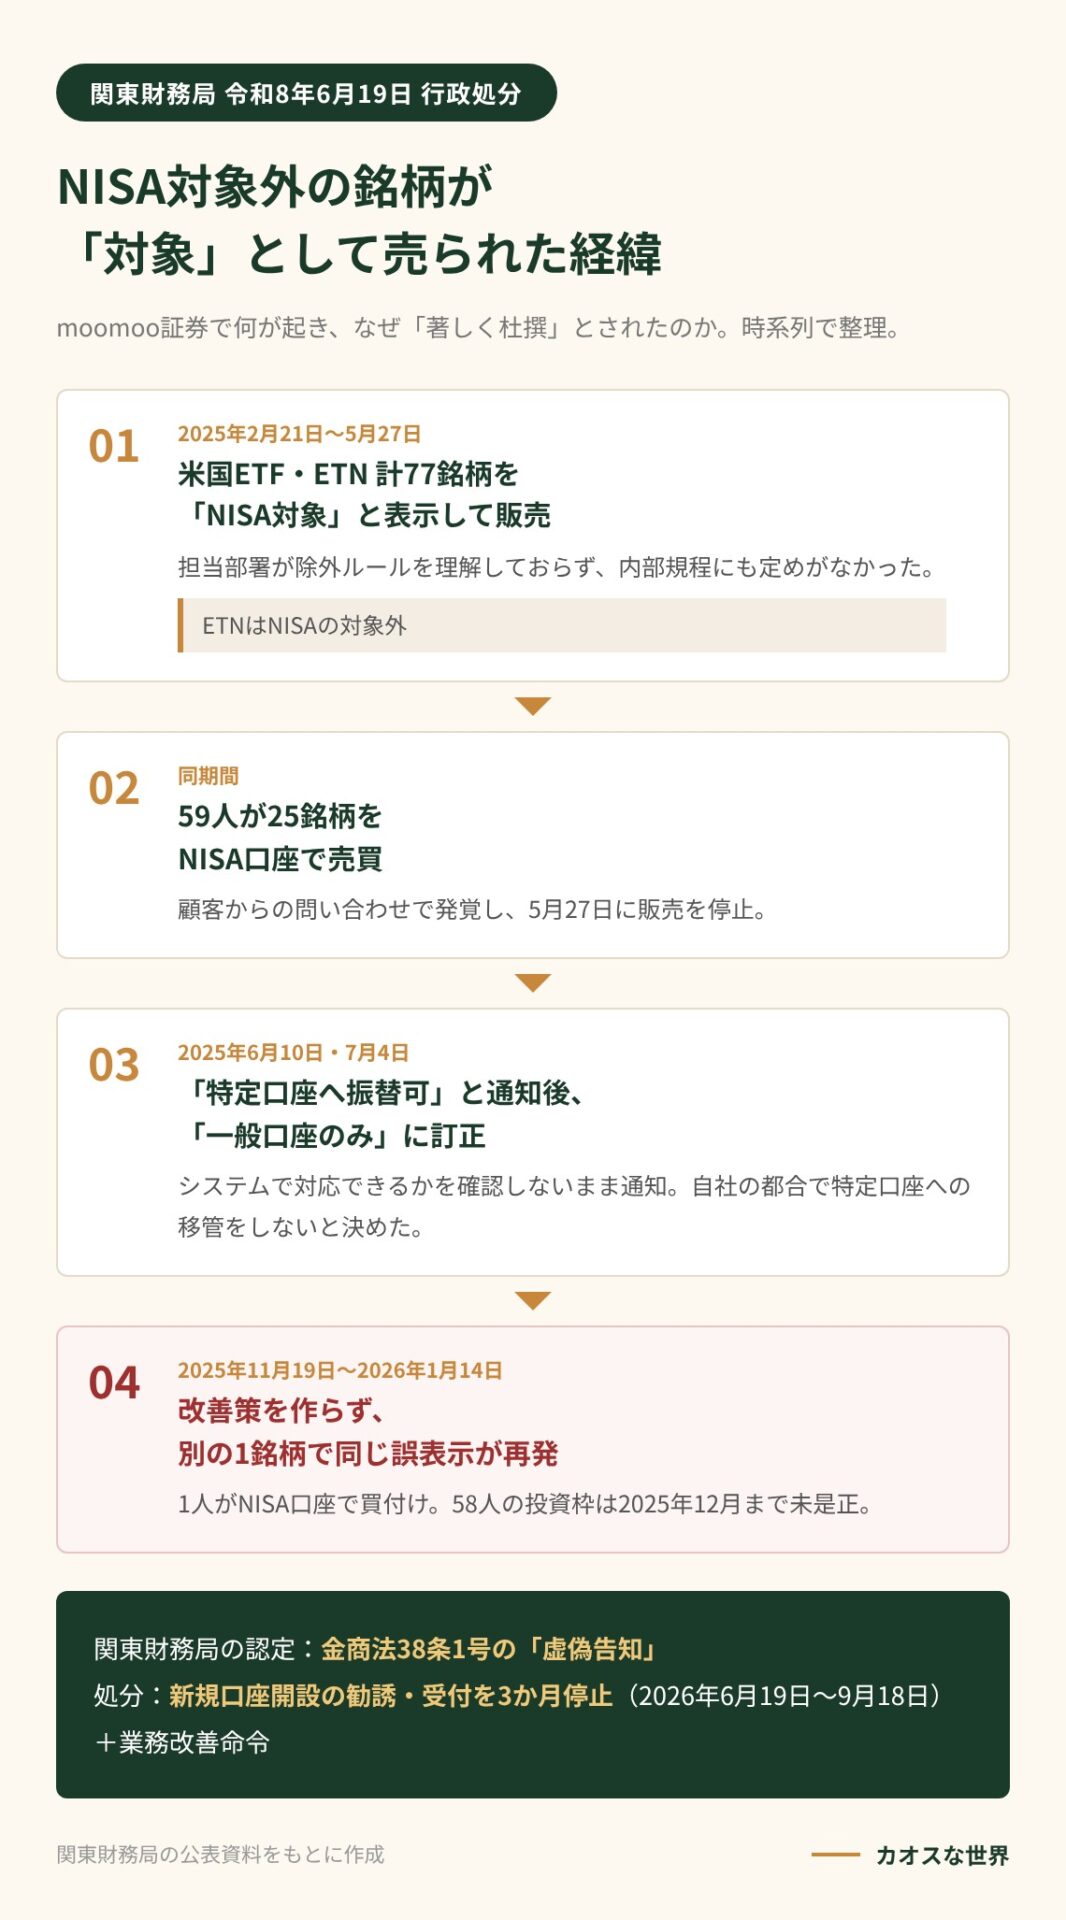
ところがmoomoo証券では、NISA対象商品をシステムに登録する担当部署がこの除外ルールを正しく理解しておらず、内部規程にも定めがありませんでした。その結果、2025年2月21日から5月27日まで、少なくとも米国ETF・ETNの計77銘柄を、注文画面で「NISAの対象」と事実と異なる表示をして販売していました。
この間に59人の顧客が、うち25銘柄をNISA口座で売買しています。会社が気づいたきっかけは、顧客からの問い合わせでした。
⚠️ 一度止めたのに、また同じことが起きた
- 2025年5月27日にNISA対象としての販売を停止
- ただし内部規程の見直しやチェック体制づくりなど、実効性のある改善策は作らなかった
- 2025年11月19日〜2026年1月14日、別の米国ETF1銘柄で同じ誤表示が再発し、1人がNISA口座で買付け
関東財務局は、この行為を金融商品取引法第38条第1号の「顧客に対し虚偽のことを告げる行為」にあたると認定しました。わざとかどうかではなく、画面に事実と違う内容を出して売った時点で「虚偽の告知」とされている点は押さえておきたいところです。
「著しく杜撰」とされた顧客対応
処分文が厳しい言葉を使っているのは、誤表示が分かった後の対応です。会社は2025年6月10日、対象の59人に「課税口座(特定口座または一般口座)への振替か、約定の取り消しを選べる」と通知しました。
ところがその後、自社システムの仕様で特定口座には振り替えられないと判明し、7月4日に「一般口座にのみ振替可能」と通知し直しています。システムで対応できるかという基本的な確認を怠り、特定口座を希望した人への代替案も検討しないまま、「一括処理ができない」という自社の都合だけで特定口座への移管をしないと決めたと指摘されています。
さらに、複数銘柄を持つ顧客には「全部を振替」か「全部を取り消し」のどちらかしか選ばせない方針も決めていましたが、問い合わせてきた一部の人以外には知らせていませんでした。税務申告に関わる情報だけに、投資する側としては一番困るパターンです。
年間投資枠の是正でも差が出ています。要望を受けた1人については2025年7月に枠を直した一方、人手不足を理由に、残る58人の年間投資枠は2025年12月まで是正されていなかったとされています。同じ被害を受けた顧客の間で対応がばらばらだったわけです。
💴 投資家にとっての「損」はどこに出るか
- NISA口座なら非課税のはずの利益が、課税口座に移れば通常どおり課税対象になる(上場株式等の譲渡益・配当は原則20.315%)
- 一般口座は特定口座と違い、損益計算や確定申告を自分で行う必要があり、手間が増える
- 誤った売買で使われた年間投資枠が直らないままだと、その年に本来使えたはずの非課税枠が狭まる
株式の出庫を一律拒否|「他社に移したい」が通らなかった
2つめの問題は、保有株を他の証券会社へ移す手続きです。証券保管振替機構(ほふり)の規程では、口座管理機関は顧客から入庫・出庫の申請があれば、それに応じなければならないとされています。
しかしmoomoo証券は、入出庫への対応は「サービスの一環にすぎず、応じなくても許される」と誤解していました。その結果、2024年4月以降、国内上場株式の出庫申請を一律に受け付けていなかった(株式公開買付の場合を除く)とされています。公募投資信託についても、2024年9月以降は入庫・出庫とも一律に受け付けていませんでした。
ウェブサイトでは遅くとも2024年4月から「国内株式の出庫に対応する予定」と表示していたのに、検査基準日(2025年8月25日)の時点でも、システム開発計画や予算措置など必要な対応を何もしていなかったといいます。関東財務局はこれを金商法第43条の善管注意義務違反と認定しました。
「手数料の安い会社へ移したい」「相続で家族の口座にまとめたい」と考えたとき、株を移せないのは困ります。自分の資産を自由に動かせることは、口座を持つ側の当然の権利だと改めて感じました。
疑わしい取引の未検討とシステム管理の不備
3つめは、マネーロンダリング対策です。犯罪収益移転防止法では、疑わしい取引にあたるかを検討し、疑いがあれば届け出ることが求められます。
moomoo証券は「口座開設を断った人とは取引関係がないから、検討の必要はない」と誤って認識していました。そのため、2023年9月から2025年7月17日までに口座開設を謝絶した延べ1,531人について、疑わしい取引かどうかを検討していなかったとされ、犯収法に違反する可能性があると指摘されています。
4つめは、サイバーセキュリティを含むシステムリスク管理です。処分文は次の6点を挙げています。
01
リスク評価
一部の基幹システムが情報資産の台帳に載っていなかった
02
サイバー対策
見つかった脆弱性の影響分析や優先順位付けをしていなかった
03
障害管理
システム障害の記録や根本原因の究明が不十分
04
モニタリング
規程で定めた各部門の確認が実施されていなかった
05
システム監査
指摘事項が直らず、同じ指摘を再び受けていた
06
ガバナンス
社長が委員長の委員会が問題を把握しながら改善を指示せず放置
6点目で名指しされているのは、代表取締役社長が委員長を務める情報セキュリティ委員会です。問題を把握していながら改善を指示せず、放置していたとされており、現場のミスではなく経営の問題として扱われていることが分かります。
根本原因は「業容拡大の優先」|経営陣に向けられた指摘
関東財務局は、ここまでの4つの問題はいずれも経営管理態勢・内部管理態勢の不十分さから生じたと結論づけています。処分文には、経営陣の姿勢について次のような記述があります。
——関東財務局「moomoo証券株式会社に対する行政処分について」より
株の出庫に関する苦情が多数寄せられていたのに、具体的な検討をしていなかったことも指摘されています。キャンペーンで口座を集める一方、集めた顧客の資産を守る仕組みが追いついていなかった、というのが処分文全体から読み取れる構図です。
業務改善命令の7項目
| No. | 求められた内容 |
|---|---|
| 1 | 経営陣を含む責任の所在の明確化 |
| 2 | 経営管理態勢・内部管理態勢の見直し |
| 3 | NISA対象として扱った全有価証券の適正性の検証と、顧客への適切な対応 |
| 4 | 入出庫申請を一律に受け付けていない状況の早期是正 |
| 5 | 口座開設を謝絶した顧客について、疑わしい取引の届出の要否判断と届出 |
| 6 | システム管理の重要性の意識付けとシステムリスク管理態勢の強化 |
| 7 | 処分内容についての顧客への適切な説明 |
会社は2026年7月21日までに書面で報告し、その後も四半期ごとに進捗を報告する義務を負っています。業務停止期間は9月18日に満了し、moomoo証券は2026年9月24日から新規口座開設の受付を再開したと発表しています。
既存の口座はどうなる?家族で確認したいこと
moomoo証券は、今回の処分で既存の顧客の資産や取引に直接の影響はないと説明しています。業務停止の対象はあくまで新規口座開設の勧誘・受付だったため、すでに口座を持つ人は取引を続けられていました。
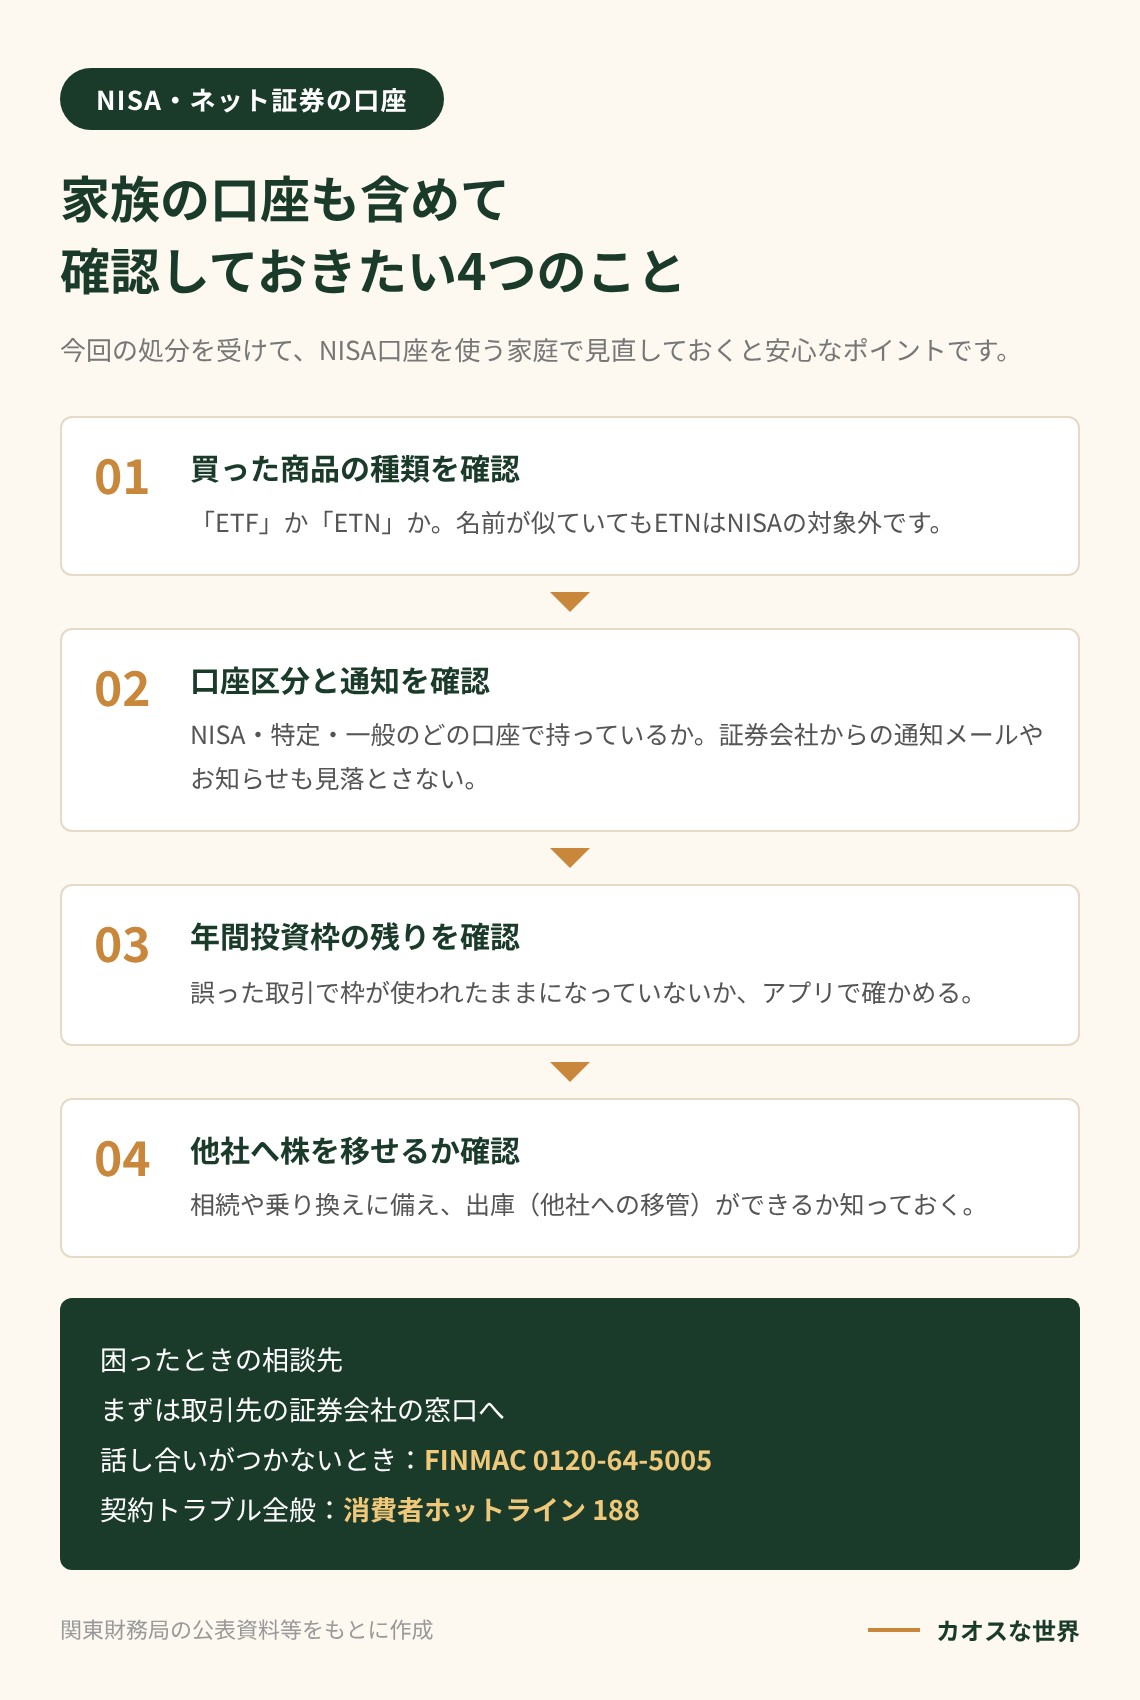
それでも、NISA口座を使っている人は一度中身を確認しておくと安心です。特に自分名義だけでなく、配偶者や成人した子ども、高齢の親がネット証券でNISAを使っている家庭は、家族で一緒に見ておくことをおすすめします。私自身、家族の口座は「本人が分かっているはず」と思い込みがちなので、今回の件はいいきっかけだと感じました。
✅ 困ったときの相談先
- まずは取引中の証券会社の窓口(moomoo証券:0120-58-7133、平日8:30〜17:00)
- 証券会社との話し合いがまとまらないとき:証券・金融商品あっせん相談センター(FINMAC)0120-64-5005
- 金融サービス全般の相談:金融庁 金融サービス利用者相談室 0570-016811
- 契約トラブル全般:消費者ホットライン 188
よくある質問(FAQ)
Q. moomoo証券の代表者は誰ですか?
A. 監視委の勧告時(2026年6月5日)の代表者は代表取締役社長の伊澤フランシスコ氏です。同社の発表によると、伊澤氏は6月17日付で退任し、取締役兼執行役員だった小島譲氏が代表取締役兼社長代行に就任しました。
Q. 業務停止命令の期間と内容は?
A. 2026年6月19日から9月18日までの約3か月、新規口座開設に関する勧誘と受付の業務が停止されました。既存顧客の取引は対象外で、同社は9月24日に新規口座開設の受付を再開しています。
Q. NISA対象外の銘柄をNISA口座で買っていたらどうなりますか?
A. 今回の件では、会社は対象の顧客に課税口座(実際には一般口座)への振替か、約定の取り消しを案内していました。業務改善命令では、NISA対象として扱った全有価証券の検証と顧客への適切な対応が求められています。心当たりがあれば、まず証券会社に自分の口座の扱いを確認してください。
Q. ETFとETNの違いは?
A. ETFは上場投資信託で、NISAの成長投資枠の対象になり得ます。ETNは指標に連動することを目的とした外国社債券などで、NISAの対象外です。名前が似ていても扱いが違うので、注文前に商品の種類を確認するのが確実です。
📌 この処分のポイントまとめ
- 関東財務局は2026年6月19日、moomoo証券に3か月の業務停止命令(新規口座開設の勧誘・受付)と業務改善命令を出した。
- NISA対象外の米国ETF・ETN計77銘柄を「NISA対象」と表示して販売し、59人が25銘柄をNISA口座で売買。金商法38条の虚偽告知と認定された。
- 発覚後の対応も「著しく杜撰」とされ、58人の年間投資枠は2025年12月まで是正されなかった。
- 国内株式の出庫を一律拒否(善管注意義務違反)、謝絶した1,531人の疑わしい取引の未検討、システム管理の不備も指摘された。
- 代表者は伊澤フランシスコ氏から、6月17日付で小島譲氏(代表取締役兼社長代行)に交代した。
まとめ|「NISA対象」の表示を証券会社任せにしない
今回の処分で目を引くのは、表示ミスそのものより、その後の対応と経営の姿勢です。誤表示に気づいても仕組みを直さず再発させ、顧客ごとに対応がばらつき、株を他社に移すことさえ一律に断っていました。新規口座の獲得を優先した結果だと処分文がはっきり書いている点は、重く受け止めるべきでしょう。
一方で、既存顧客の資産に直接の影響はないとされ、会社も経営体制を入れ替えて改善に取り組むとしています。私たちにできるのは、「NISA対象」の表示をうのみにせず、商品の種類と口座区分を自分の目で確かめておくことです。家族の口座も含めて年に一度見直しておけば、こうしたトラブルにも落ち着いて対処できます。
出典・参考資料
- 関東財務局「moomoo証券株式会社に対する行政処分について」(令和8年6月19日)
- 証券取引等監視委員会「moomoo証券株式会社に対する検査結果に基づく勧告について」(令和8年6月5日)
- moomoo証券「金融庁による行政処分について」(2026年6月19日)
- moomoo証券「新規口座開設の受付再開に関するお知らせ」(2026年9月24日)
【免責事項】本記事は、関東財務局・証券取引等監視委員会の公表資料および当事会社の発表をもとに、公開時点の情報で作成しています。個別の投資判断や税務・法律上の判断を行うものではありません。ご自身の口座や税金の扱いについては、取引先の証券会社、税理士、弁護士などの専門家にご相談ください。
コメント