📅 令和7年(2025年)3月24日 | ⚖️ 金融庁 | 📂 保険業法第132条第1項(業務改善命令)
金融庁は2025年3月24日、大手損保4社に同じ日に業務改善命令を出しました。その1社が三井住友海上火災保険株式会社(東京都千代田区)です。代理店経由と出向者経由をあわせて、33万件を超える契約者などの情報が他社へ漏れていました。
しかも同社は、2023年12月にも業務改善命令を受けていました。金融庁は「前回の改善計画では今回の事案に対応できていない」として、計画の抜本的な見直しまで命じています。何が起き、契約者として何を確認すればよいのかを整理します。
三井住友海上への業務改善命令の概要|漏えい等は計33万件超
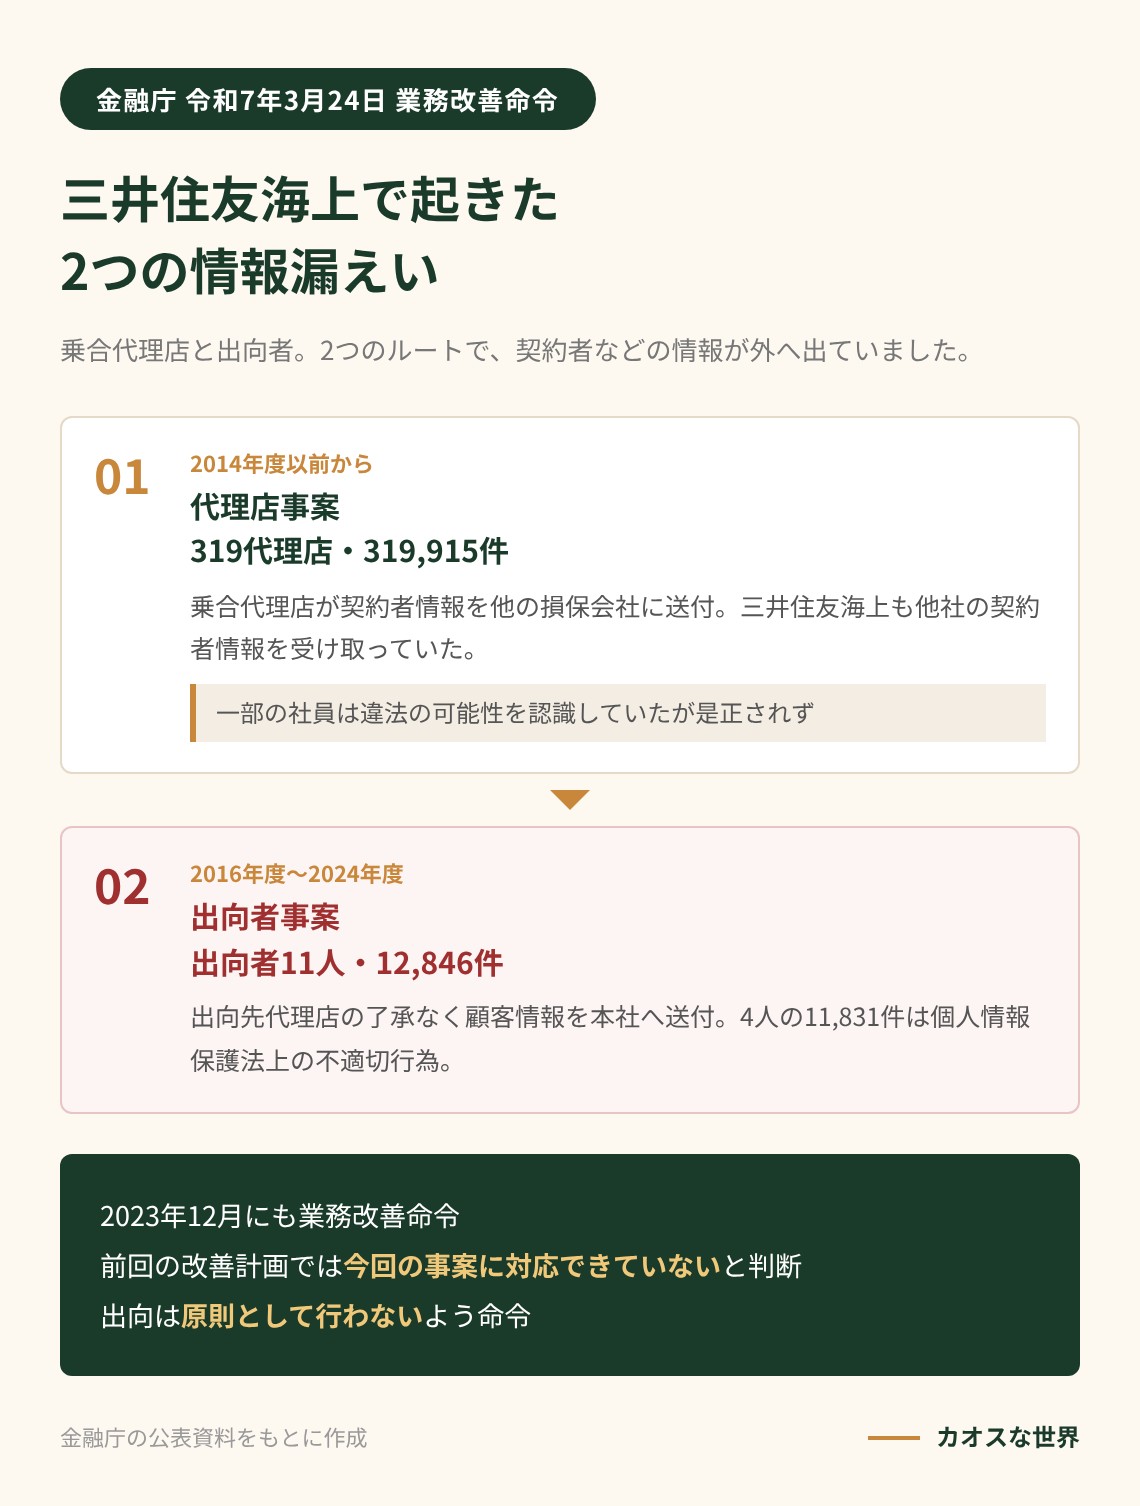
処分の対象になったのは、大きく2つの事案です。1つは保険代理店を通じて契約者情報が他社に渡っていた「代理店事案」、もう1つは代理店に出向した社員が出向先の顧客情報を本社へ送っていた「出向者事案」です。
| 項目 | 内容 |
|---|---|
| 処分行政庁・日付 | 金融庁 令和7年3月24日 |
| 処分の種類 | 業務改善命令(保険業法第132条第1項) |
| 代理店事案 | 319代理店・319,915件(2014年度以前から継続) |
| 出向者事案 | 出向者11人・12,846件(2016年度〜2024年度)。うち4人による11,831件が個人情報保護法上の不適切行為 |
| 改善計画の提出期限 | 令和7年5月30日 |
| 進捗報告 | 3か月ごと(初回基準日:令和7年8月末、翌月15日までに報告) |
手口①代理店事案|31万件超が「慣習」で他社へ
複数の保険会社の商品を扱う「乗合代理店」が、三井住友海上の契約者の個人情報を他の損害保険会社に送り、三井住友海上も他社の契約者情報を受け取っていました。319の代理店で、三井住友海上の契約者などの個人データ319,915件の漏えい等が確認されています。
背景にあったのは、自動車ディーラーなどの乗合代理店で、他社の契約者を含む販売状況のデータを共有する慣習です。金融庁の資料によると、三井住友海上の社員の一部は法令違反の可能性を認識していたのに、是正の検討はされなかったとされています。
⚠️ 代理店側の「問題意識」の実態
- 三井住友海上の情報を渡すことを「違法・不適切」と認識していたのは16代理店。303代理店は問題ないと考えていた
- 他社の契約者情報を受け取ることについて、本人の同意がないと認識していたのは8代理店。267代理店は同意を得ている、または不要と考えていた
- 長年の慣行で、共有先が乗合先の保険会社に限られていたため「第三者提供」という意識が薄かった
契約者から見れば、自分が契約していない保険会社に、名前や契約内容が知らないうちに渡っていたことになります。これは個人情報保護法の「第三者提供」にあたり、金融庁は全件を不適切行為と認定しました。
手口②出向者事案|11人全員に営業秘密の問題
2つめは、三井住友海上から保険代理店に出向していた社員による情報の持ち出しです。出向者11人が、出向先の代理店の了承を得ずに、保険契約以外の情報も含む顧客情報を三井住友海上へ送っていました。件数は12,846件、期間は2016年度から2024年度までです。
このうち4人による11,831件は、個人情報保護法上の不適切行為に該当すると認定されました。さらに、送られた情報が代理店にとっての営業秘密にあたる場合、出向者11人全員と、情報を受け取った三井住友海上の社員の行為が不正競争防止法上の不適切行為に該当するとされています。
出向者はなぜ情報を送ったのか
金融庁は、出向者が出向元の人事評価や業績への貢献を求められ、出向元の部署も情報共有による貢献を期待していたと推察しています。出向の目的に個人情報の取得は明確に含まれていなかったのに、出向元はその情報共有を正当化していたといいます。
11人のうち1人は不適切と分かったうえで情報を送り、9人は特に問題意識を持っていませんでした。一部の出向元部署では、保険料収入やシェアを重視する運営が行われていたとも指摘されています。会社の数字のために、預かった他人の情報が使われていた構図です。
——金融庁「三井住友海上火災保険株式会社に対する行政処分について」の処分理由(要旨)
2023年に続く2度目の命令|経営と「三線」の機能不全
三井住友海上は2023年12月、企業向け保険の保険料調整(いわゆるカルテル)問題で業務改善命令を受け、2024年2月に改善計画を出していました。しかし金融庁は、その計画では今回の事案に対応できていないと判断し、計画そのものを抜本的に見直すよう命じています。
01
経営陣
出向戦略を推し進めながら、そこに潜む情報共有のリスクに十分注意を払わなかった
02
営業部門(第1線)
規程や研修はあったが、業務の実態に即した理解が不十分だった
03
管理部門(第2線)
営業部門へのけん制や独自のリスク評価が不十分で、事案を予防できなかった
04
内部監査(第3線)
代理店との情報共有の問題を認識できず、長年の慣行を正せなかった
業務改善命令で求められたこと
- 個人情報保護法・不正競争防止法などを守る法令遵守態勢の確立(営業担当者・出向者への教育や管理を含む)
- 自社(出向者を含む)と代理店での顧客情報管理態勢の確立
- ビジネスモデルや経営戦略に伴うリスクを検討し、適時に手を打つガバナンス態勢の確立
- 2024年2月の改善計画の抜本的な見直し。出向は、保険募集の適切さを損なうおそれを真に排除できない場合、原則として行わないこと
- 保険業やコーポレートガバナンスの外部専門家による改善計画のレビュー
- 真因分析を踏まえた経営責任の明確化
契約者が確認したいこと|自分と家族の情報を守るために
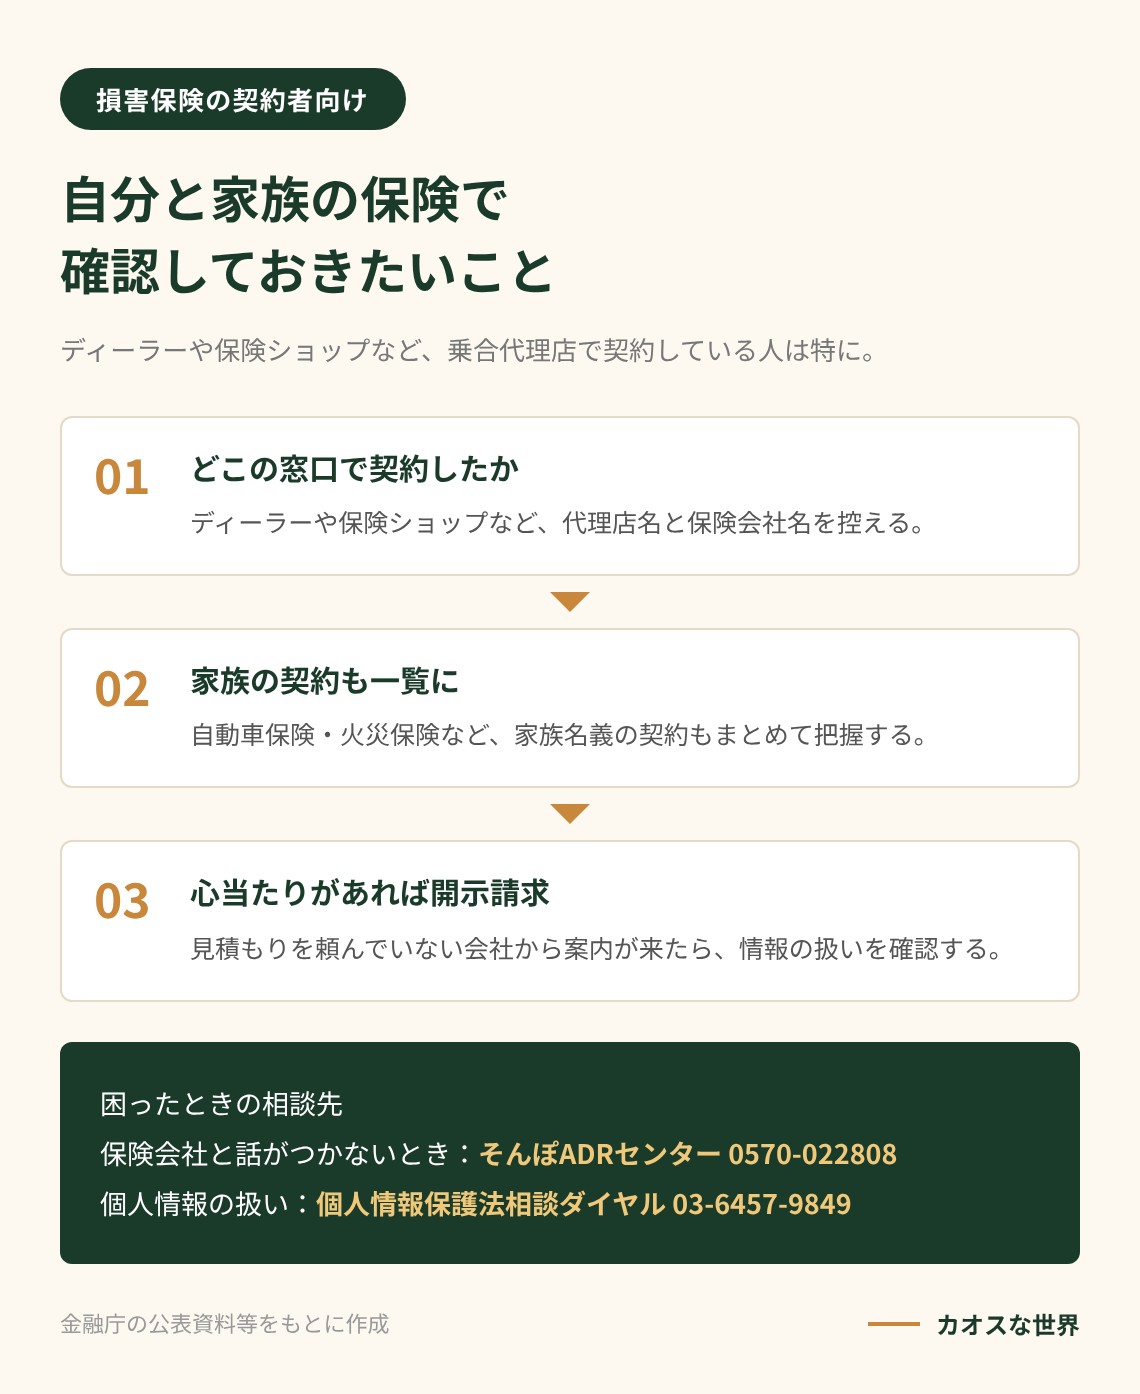
自動車保険や火災保険をディーラーや不動産会社の窓口で契約した人は少なくありません。そうした乗合代理店経由の契約では、今回のように情報が複数の保険会社に渡っていた可能性があります。私自身、車を買ったついでに保険も任せてきたので、他人事ではないと感じました。
保険の見積もりを複数社から取っていないのに、別の保険会社から案内が届いたことがある――そんな心当たりがあれば、一度確認してみる価値があります。個人情報保護法では、本人が会社に対して自分の情報の開示を求めることができます。
✅ 困ったときの相談先
- まずは契約中の保険会社・代理店の窓口で、自分の情報の扱いを確認する
- 保険会社との話し合いがつかないとき:そんぽADRセンター 0570-022808
- 個人情報の取り扱い全般:個人情報保護委員会 個人情報保護法相談ダイヤル 03-6457-9849
- 金融サービス全般の相談:金融庁 金融サービス利用者相談室 0570-016811
よくある質問(FAQ)
Q. 三井住友海上の契約は続けて大丈夫ですか?
A. 今回の処分は業務改善命令で、保険の販売や契約の継続を止めるものではありません。保険金の支払いなど契約そのものに影響する内容は処分理由に含まれていません。気になる点は契約先の窓口に確認してください。
Q. 乗合代理店とは何ですか?
A. 複数の保険会社の商品を扱う保険代理店のことです。自動車ディーラーや保険ショップなどが代表例で、今回は代理店が保険会社間で契約者情報を共有していたことが問題になりました。
Q. 同じ日に処分を受けたのはどこですか?
A. 東京海上日動火災保険、損害保険ジャパン、あいおいニッセイ同和損害保険、三井住友海上火災保険の大手損保4社です。いずれも乗合代理店と出向者をめぐる情報漏えいが理由でした。
Q. 出向は今後なくなるのですか?
A. 金融庁は、保険募集の適切さを損なうおそれを真に排除できない場合、出向は原則として行わないよう命じています。代理店への出向のあり方そのものが見直しを迫られています。
📌 この処分のポイントまとめ
- 金融庁は2025年3月24日、三井住友海上火災保険に保険業法第132条第1項に基づく業務改善命令を出した。
- 319代理店で319,915件、出向者11人で12,846件の個人情報などの漏えい等が確認された。
- 代理店事案は2014年度以前から続き、一部の社員は違法の可能性を認識しながら是正されなかった。
- 2023年12月の業務改善命令に基づく計画では対応できていないとされ、抜本的見直しと出向の原則停止が命じられた。
まとめ|「業界の慣習」が契約者の情報を流していた
今回の処分で重いのは、件数の多さよりも、社員の一部が違法の可能性に気づきながら誰も止めなかったことです。しかも同社は前年にも命令を受けていました。改善の約束が現場に届いていなかったことを、金融庁ははっきり指摘しています。
契約者にできるのは、保険をどの窓口で、どの会社と結んでいるかを把握しておくことです。家族の自動車保険や火災保険も含めて一覧にしておけば、こうした問題が起きたときにも落ち着いて確認できます。
同じ日に処分を受けた東京海上日動、あいおいニッセイ同和、損保ジャパンの記事もあわせてご覧ください。乗合代理店をめぐっては、「マネードクター」のFPパートナーへの業務改善命令も解説しています。
📚 保険会社の処分・トラブル記事まとめ
出典・参考資料
【免責事項】本記事は金融庁の公表資料をもとに、公開時点の情報で作成しています。記事内容は一般的な情報提供を目的としたもので、個別の契約や法律上の判断を行うものではありません。具体的なご相談は、契約先の保険会社や弁護士などの専門家にお問い合わせください。
コメント