📅 令和8年(2026年)10月9日 | 🏛️ 金融庁 | 📂 保険業法第132条第1項・第271条の29第1項
営業社員による約31億円規模の金銭不祥事が発覚したプルデンシャル生命と、同じグループのジブラルタ生命に対し、金融庁は2026年10月9日、10月13日から2027年1月31日まで、新しい保険の販売と契約締結を止める業務停止命令を出しました。両社を束ねる持株会社にも業務改善命令が出ています。
金融庁が処分理由で問題視したのは、個々の社員の犯罪だけではありません。「フルコミッション」の報酬制度、支社任せの運営、そしてリスクを知りながら放置した歴代経営陣――。処分理由の全文を読み解き、契約者と家族が今できることを整理します。
生命保険の業界で、大手の外資系2社が同時に「新規販売停止」となるのは、きわめて重い処分です。
私自身、家族のために保険に入っている立場として気になったのは、金融庁が「経営陣には不祥事を防ぐ機会が幾重もあった」とまで書いている点でした。処分の理由を読むと、問題は「一部の悪い社員」ではなく、会社の仕組みそのものにあったことがよく分かります。
金融庁がプルデンシャル生命など3社に出した行政処分の内容
今回の処分は3社が対象です。生命保険会社2社には業務停止命令と業務改善命令、持株会社には業務改善命令が出されました。
| 対象 | 処分の種類 | 根拠条文 |
|---|---|---|
| プルデンシャル生命保険 | 業務停止命令+業務改善命令 | 保険業法132条1項 |
| ジブラルタ生命保険 | 業務停止命令+業務改善命令 | 保険業法132条1項 |
| プルデンシャル・ホールディング・オブ・ジャパン | 業務改善命令 | 保険業法271条の29第1項 |
業務停止は約3か月半、止まるのは「新規の販売と契約」
生命保険2社が止めるのは、2026年10月13日(火)から2027年1月31日(日)までの「保険募集及び保険契約の締結」です。日数にすると111日間になります。
ただし、金融庁が「契約者保護の観点から必要」として個別に認めた業務は除かれます。命令の文言は新しい募集と締結を止めるもので、既存の契約を無効にしたり、保険金の支払いを止めたりする内容は含まれていません。
業務改善命令で求められた5つの対応
生命保険2社には、業務停止とあわせて次の対応が命じられました。過去の取締役の責任まで明記されているのが特徴です。
01
経営責任の明確化
過去の取締役等の経営責任を含めて明らかにする。
02
徹底調査と被害回復
金銭不祥事の徹底調査、被害回復などの顧客対応、事故者と管理職の処分。
03
営業の仕組みの見直し
報酬制度、支社運営制度(プルデンシャル)、管理職による牽制機能の構築。
04
組織風土の転換
営業優先ではなく、コンプライアンス・顧客保護を重視する風土をつくる。
05
ガバナンスの抜本強化
上記を定着させる経営管理態勢。外部専門家のレビューも必須。
改善計画の提出期限は2026年11月30日で、その後は3か月ごとに進捗を報告します(初回の基準日は2027年2月末)。
処分の発端:プルデンシャル生命の約31億円の金銭不祥事
発端は、2026年1月に公表されたプルデンシャル生命の金銭不祥事です。ライフプランナー(LP)と呼ばれる営業社員や元社員100人超が、顧客から計約31億円を不正に受け取っていたことが明らかになり、当時の社長が引責辞任しました。
その後も被害の申し出は続きました。2026年5月の報道では、補償費用はプルデンシャル生命で47億円、ジブラルタ生命の分を含めて計55億円と見積もられています。7月には新たに約7億9千万円の詐取が判明し、累計は約39億円に達したと報じられました。
不祥事の手口や当初の返金状況は、当ブログのプルデンシャル生命(元)社員106人による約30.8億円受領の記事で詳しくまとめています。元社員が投資話で2800万円をだまし取った刑事事件については金沢地裁・二審判決の記事もご覧ください。
プルデンシャル生命の処分理由|フルコミッションと「物が言えない」風土
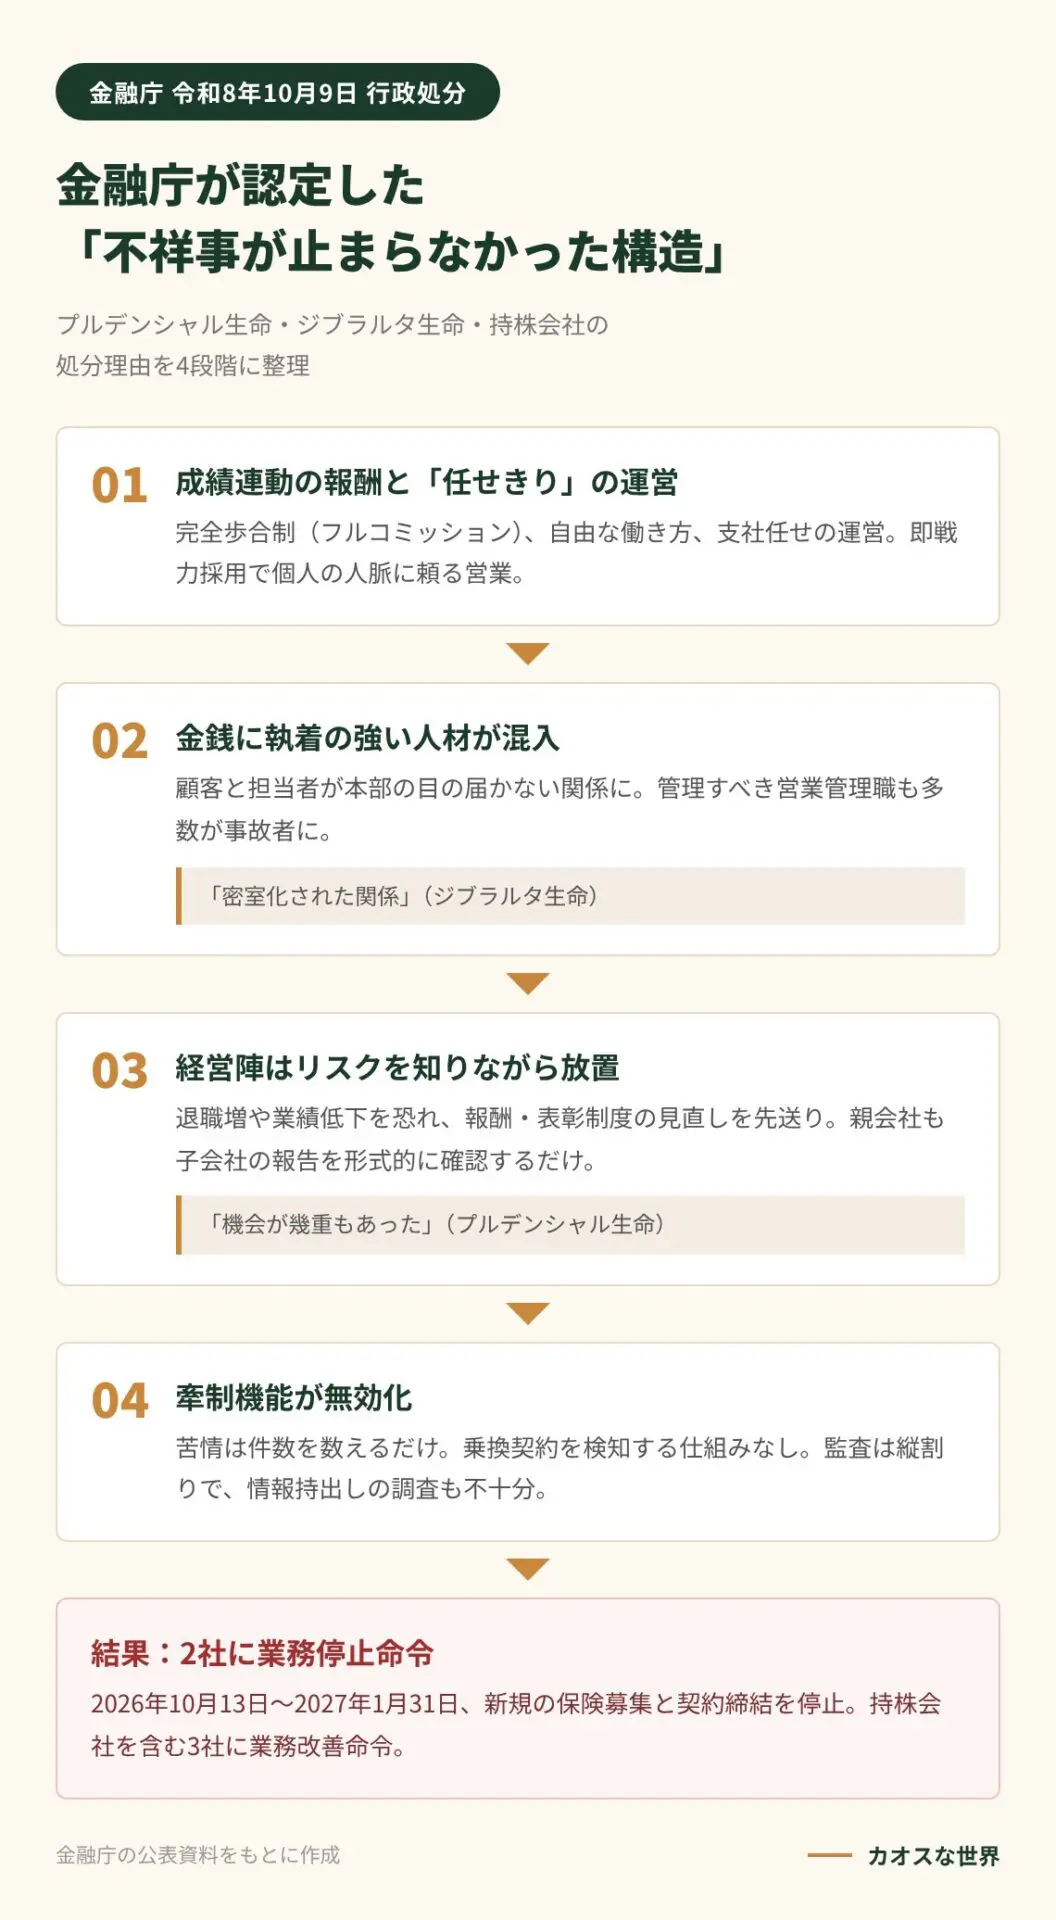
金融庁は、同社の社外特別調査委員会の報告書に加え、立入検査の結果と保険業法128条1項に基づく報告を検証したうえで、次の問題を認定しました。順を追って見ていきます。
「強み」とされてきたビジネスモデルそのものが出発点
プルデンシャル生命は、LPを唯一の販売チャネルとしています。LPには、業績と完全に連動する報酬制度(フルコミッション)と、活動時間や場所が基本的に自由な働き方を示し、他社との待遇の差で営業力の高い人材を集めてきました。
もう一つの特徴が、全国の支社ごとにLPを採用し、そのまま採用支社に所属させる「支社運営制度」です。金融庁は、この制度によって支社長を頂点とする各支社が、社内で存在感と自主独立性を強めていったと指摘しています。
「金銭に執着の強い者が混入」――しかも管理職まで
支社の新設とLPの増加が進むなかで、金融庁は社内に「金銭に執着の強い者が混入した」と表現しています。かなり踏み込んだ言い方です。
——金融庁「行政処分について」(プルデンシャル生命・処分の理由)より
さらに、事故者には本来LPを管理・指導すべき営業管理職も「多数」含まれていました。見張る側が加害者になっていたわけです。
歴代経営陣は「機会が幾重もあった」のに放置
処分理由のなかで最も厳しいのが、経営陣への評価です。
——金融庁「行政処分について」より
金融庁は、この姿勢が本社・本部から営業現場に対して「物が言えない」「支社任せ」という企業風土を助長したと結論づけています。
金融庁が認定した4つの問題行為
LP(退職者を含む)については、保険に関係する金銭の不適切な取扱いに加え、保険と無関係な投資商品の勧誘や個人的な金銭の貸し借りが継続的に発生していました。そのうえで、保険業法に違反するものを含め、次の問題が「多数」認められています。
⚠️ プルデンシャル生命で認められた問題
- 不適切な保険募集による多額・多件数契約や乗換契約
- 顧客の意向に沿わない不適切な保険募集
- 退職したLPによる顧客情報の不正な持出し
- 前職などで得た個人情報の不正な持込み・使用の疑い
金融庁はその原因を、経営管理・営業職員管理・保険募集管理・顧客情報管理の各態勢に「様々な重大な欠陥」があり、営業の第一線に対する牽制機能が無効化していたことに求めています。
態勢の欠陥① 営業自粛中も、承認なしで顧客と接触
経営陣は、LPの利益を優先する現場の意向に「過度に忖度」し、人事・報酬制度や、優績者を過度に重んじる表彰制度の見直しを休止・先送りしていました。
象徴的なのが営業自粛期間中の実態です。多数の不祥事を受けて営業を自粛していたにもかかわらず、LPの行動を実質的に把握しておらず、自粛中の措置に反して、営業管理職の承認を得ないままLPが顧客と接触していた事案まで生じていました。不祥事対応のプロジェクトも短期的な位置づけにとどまり、未実施の施策が散見されたとされています。
態勢の欠陥② 苦情は「件数」を数えるだけだった
再発防止策の有効性を検証する仕組みがなく、金銭に執着の強い人材の排除や、投資勧誘禁止ルールの徹底も検討されていませんでした。管理職自身が事故者になる不祥事が起きても、特段の対策はなかったといいます。
苦情の扱いも問題視されました。コンプライアンス違反の疑いがある苦情でも件数や割合の分析にとどまり、原因を掘り下げていなかったのです。その結果、金銭詐取の疑いで調査対象になったLPについて、調査より前から多数の苦情が寄せられていたことが後から判明しています。声を上げた顧客がいたのに、拾えていなかったということです。
態勢の欠陥③ 乗換契約や多額契約を見つける仕組みがない
不適切な募集による多額・多件数契約や乗換契約を検知し、是正する態勢が整備されていませんでした。保険業法が定める「意向把握・確認義務」や「情報提供義務」が守られているかを、事後に検証する態勢もなかったとされています。
乗換契約は、古い契約の有利な予定利率や保障を失うなど、契約者にとって損になりやすい取引です。ここにチェックが働いていなかったのは、契約者として見過ごせない点だと感じます。
態勢の欠陥④ 採用ツールで個人情報の不正持込みの「蓋然性が高い」
退職LPによる個人情報の持出し事案を受けて類似調査をしたものの、対象・範囲が限られ、持出しの有無すら確認していませんでした。追加調査では、新たに多数の持出し疑いが見つかっています。
また、採用時に候補者の人脈を把握するための「採用ツール」に、個人情報の不正持込みを防ぐ管理がありませんでした。金融庁は、このツールを使った不正な持込み・使用が行われている「蓋然性が高い」とまで認定しています。
ジブラルタ生命の処分理由|「密室化された関係」と緊急措置の不作為
ジブラルタ生命への処分は、保険業法128条1項に基づく報告を検証した結果です。読み進めると、プルデンシャル生命と同じ構造の問題が、別の形で表れていたことが分かります。
プルデンシャル出身者が経営の中心、同じモデルを導入
ジブラルタ生命は、ライフプラン・コンサルタント(LC)と呼ぶ営業社員と一般代理店で販売しています。2001年(平成13年)の営業開始当時、経営陣の中心はプルデンシャル生命の出身者で、採用・育成・販売の仕組みも同社に似たものを取り入れてきました。
LCの採用では即戦力を重視し、短期間での成績を求めていました。そのため、LC個人の人脈を最大限使う営業が一定程度あり、これが本部や管理職の目が届かない「密室化された関係」を容認することにつながったと金融庁は指摘しています。
原因を知りながら「退職増加や業績低下」を恐れて見直さず
LCによる金銭詐取が多発した際、経営陣は、成績に傾いた報酬・表彰制度と「密室化された関係」に原因があると認識していました。それでも、LCの退職増加や業績の低下を懸念して、抜本的な見直しをしてこなかったといいます。
その結果、成績の高いLCを称賛する一方で、顧客保護やコンプライアンスを軽視する風土が育ったと金融庁は述べています。LC(退職者を含む)による投資商品の勧誘、個人的な金銭の貸し借り、不明瞭な金銭の授受が「継続的に多数」発生していました。
親会社グループが営業自粛しても、緊急措置を検討せず
個人的に一番驚いたのはこの部分です。プルデンシャル生命は2026年2月に営業自粛を決め、4月には期間を延長しました。同様の事案がジブラルタ生命でもすでに多数発覚していたのに、経営陣は営業自粛などの緊急措置の必要性を検討すらしていなかったと認定されています。
グループ会社で同じ問題が噴き出しているのを見ながら、自社のリスクとして受け止めなかった。金融庁は「容易に推測できる状況にあった」と書いています。
「低報酬の社員だけがやる」という思い込み
フルコミッションの見直しは不十分なまま、新規契約への依存度が高い報酬制度が続いていました。加えて、金融庁は次のような「先入観・思い込み」があったと指摘します。
——金融庁「行政処分について」(ジブラルタ生命・処分の理由)より
しかも、管理職の報酬や評価はLCの採用実績や成績に大きく依存していました。「営業推進の妨げにならないように」という忖度が働き、管理が実質的に行われなかったのです。
「会社の顧客」ではなく「自分の顧客」
LCの間には、担当顧客は「会社の顧客」ではなく「自分の顧客」だという意識が広がっていました。人脈頼みの採用とあいまって、退職時に顧客情報を持ち出し、転職後に使う動機が働きやすい土壌があったとされています。
実際に退職LCによる顧客の連絡先などの持出しが起きましたが、類似案件の調査は不十分でした。金融庁は、表に出た事案以外にも持出しやその疑いが「多く伏在している可能性がある」としています。
持株会社の処分理由|親会社の管理・監督が機能不全
プルデンシャル・ホールディング・オブ・ジャパンは、プルデンシャル生命、ジブラルタ生命、プルデンシャル ジブラルタ ファイナンシャル生命の3社を傘下に持つ保険持株会社です。金融庁は立入検査と報告の検証から、親会社としての責任を怠ったと判断しました。
グループでは、LPの金銭不祥事、LCの金銭不祥事に加え、プルデンシャル ジブラルタ ファイナンシャル生命での代理店出向者を通じた不適切な情報取得・持出しも発覚しています。金融庁は背景に、フルコミッションが金銭への執着が強い営業職員の流入を招き、表彰制度が「コンプライアンスよりも営業を優先する歪んだ企業文化・風土」を助長したことを挙げました。
⚠️ 持株会社で認められた主な問題
- 子会社の自主性を過度に尊重し、報告を形式的に確認するだけ。「深度をもった検証」を掲げた後も変わらなかった
- プルデンシャル生命の営業自粛中のLP管理の状況を把握せず、管理が機能していないことを看過
- コンプライアンス部門の増員方針を掲げながら、質・量とも十分な人員を配置していない
- 子会社から出向した監査担当者が出向元の監査を担当するなど、監査が縦割りのまま
- 経営陣に内部監査の役割・重要性を否定するような言動があった
- 内部監査部門が、不祥事の重大性に見合った報告を経営陣にしていない
出向元の会社を、出向してきた本人が監査する。これでは身内のチェックと変わりません。内部監査を軽んじる経営陣の言動まで処分理由に書かれるのは、なかなか見ない例です。
3社の処分理由を比べると
| 論点 | プルデンシャル生命 | ジブラルタ生命 | 持株会社 |
|---|---|---|---|
| 構造的な原因 | フルコミッション、支社運営制度 | フルコミッション、即戦力採用と「密室化された関係」 | 子会社の自主性の過度な尊重 |
| 経営陣の問題 | 現場に忖度し、見直しを先送り | 退職増・業績低下を恐れ放置。緊急措置を検討せず | 収益への影響を懸念し、内部統制を怠る |
| 管理の穴 | 苦情の原因分析なし、乗換契約の検知なし | 「低報酬の社員だけ」という思い込み、管理職の忖度 | 人員不足、縦割り監査 |
| 顧客情報 | 退職者の持出し、採用ツールでの持込みの蓋然性 | 「自分の顧客」意識、持出しが伏在の可能性 | グループ会社の情報持出しも発覚 |
契約者・家族への影響|既存の保険はどうなる?
プルデンシャル生命やジブラルタ生命に加入している方、親が加入している方にとって、一番気になるのは「自分の契約は大丈夫か」でしょう。
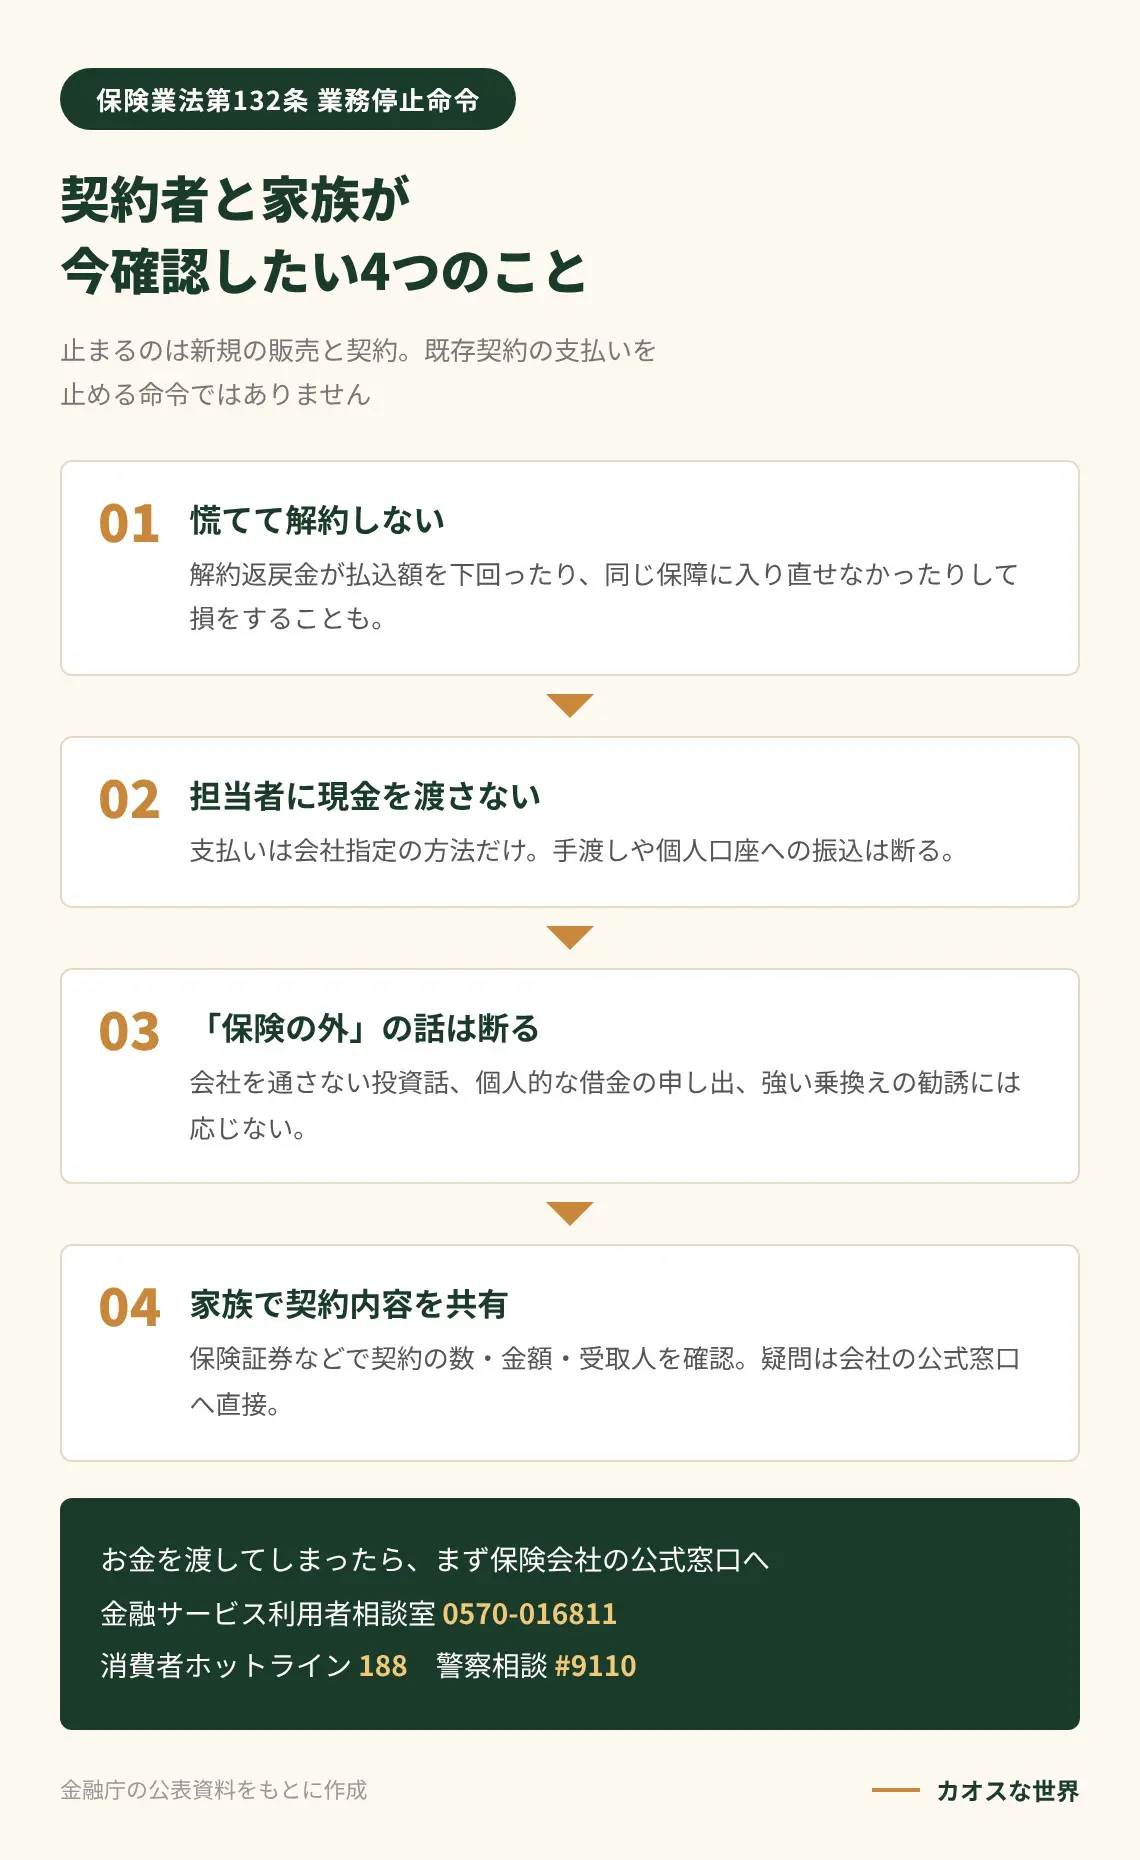
今回の命令が止めるのは、あくまで新規の保険募集と契約締結です。既存契約の効力や保険金・給付金の支払いを止める内容は、命令には含まれていません。慌てて解約すると、解約返戻金が払込保険料を下回ったり、年齢が上がって同じ保障に入り直せなかったりして、かえって損をするおそれがあります。
むしろ注意したいのは、処分理由に並んだような「保険の外」でのお金のやり取りです。金融庁が認定したのは、保険と無関係な投資の勧誘、個人的な貸し借り、不明瞭な金銭の授受でした。
⚠️ 担当者からこんな話が出たら要注意
- 「会社を通さない特別な運用がある」「元本保証で高利回り」といった投資の話
- 「一時的にお金を貸してほしい」という個人的な借金の申し出
- 保険料や投資資金を、現金手渡しや担当者個人の口座への振込で求められる
- いまの保険を解約して新しい保険に乗り換えるよう強く勧められる
- 担当者が退職・転職した後に、前の会社の顧客として連絡してくる
家族の資産を守るために今できる対処法
高齢の親が長年同じ担当者と付き合っている場合、「信頼しているから」とお金を預けてしまうことがあります。処分理由にあった「密室化された関係」は、まさにこの状態です。家族で次の点を共有しておくと安心です。
01
契約内容を書面で確認
保険証券や「ご契約内容のお知らせ」で、契約の数・金額・受取人を家族で把握しておく。
02
担当者に現金を渡さない
お金の支払いは会社が指定する方法だけ。個人口座への振込や手渡しは断る。
03
迷ったら会社の公式窓口へ
担当者経由ではなく、保険証券などに載っている公式の連絡先に直接確認する。
04
被害が疑われたら記録を残す
受け渡しの日時・金額・やり取りのメモや振込記録を保管し、会社と相談窓口に申し出る。
すでにお金を渡してしまった場合も、あきらめる必要はありません。プルデンシャル生命は会社から独立した委員会で返還・補償の可否を判定するとしており、過去に対象外とされた案件も再検討すると説明しています。業務改善命令でも「被害回復等の適切な顧客対応」が明記されました。
よくある質問(FAQ)
Q. 業務停止中でも保険金や給付金は受け取れますか?
命令で止められたのは「保険募集及び保険契約の締結」です。既存契約の保険金・給付金の支払いを止める内容は含まれていません。個別の手続きは、各社の公式窓口で確認してください。
Q. 不安なので解約したほうがいいですか?
処分は会社の販売・管理態勢に対するもので、解約をすすめるものではありません。解約すると返戻金が払込額を下回ったり、同じ条件で入り直せなかったりすることがあります。判断の前に、保障内容と解約返戻金を確認しましょう。
Q. 業務停止はいつまでですか?
2026年10月13日から2027年1月31日までです。プルデンシャル生命とジブラルタ生命の2社が対象で、持株会社は業務改善命令のみです。
Q. 担当者にお金を渡してしまった場合はどこに相談すれば?
まず保険会社の公式窓口に申し出てください。あわせて、金融庁の金融サービス利用者相談室(0570-016811)、消費者ホットライン(188)、詐欺の疑いがあれば警察相談専用電話(#9110)にも相談できます。
📌 今回の行政処分のポイントまとめ
- プルデンシャル生命とジブラルタ生命は、2026年10月13日〜2027年1月31日の111日間、新規の保険募集と契約締結が停止される。
- 金融庁は、フルコミッションの報酬制度や支社任せの運営など、ビジネスモデルそのものに不祥事の原因があると認定した。
- 歴代経営陣はリスクを認識しながら、営業や業績への影響を恐れて抜本的な見直しを先送りしていた。
- ジブラルタ生命は、グループで不祥事が噴出しても営業自粛などの緊急措置を検討しなかった。
- 持株会社は、子会社の管理・監督と監査が機能せず、問題の検知を遅らせた。
- 既存契約の支払いを止める命令ではない。慌てて解約せず、担当者との「保険の外」のお金のやり取りに注意する。
まとめ|問われたのは「仕組み」と「見て見ぬふり」
処分理由を通して読むと、金融庁が一番問題にしているのは、個々の社員の不正よりも、それを生み出し、止められなかった会社の仕組みと経営の姿勢だと分かります。成績を上げる人ほど称賛され、本社は現場に物が言えず、親会社は報告を形式的に眺めていた。その積み重ねが、約31億円規模の不祥事と2社同時の業務停止につながりました。
保険会社で13年、営業部門のマネージャーを務めてきた私にとって、処分理由に並んだ言葉の多くは「どこかで見てきた光景」でした。成績を上げる人が発言力を持ち、管理する側は遠慮して強く言えない。数字が出ているうちは、多少の違和感には目をつぶってしまう。営業の現場では、程度の差こそあれ、そうした空気が生まれやすいものです。
なかでも、営業管理職の評価が部下の成績に左右され、「営業推進の妨げとならないように」と忖度が働いていたという指摘は、同じ立場にいた者として胸に刺さりました。部下の成績は、そのまま管理職自身の評価にも直結します。管理職を成績だけで評価する仕組みのままでは、牽制はいとも簡単に働かなくなる。今回の処分は、その構造に正面から切り込んだものだと受け止めています。
お客さまのお金を預かる仕事は、成績より先に信頼があってこそ成り立つもの。その当たり前を、業界全体がもう一度思い出すきっかけになってほしいと願っています。
営業の現場を見てきた立場から一つ付け加えるなら、まっとうな担当者ほど、会社を通さないお金を預かることを嫌がるものです。「特別に」「あなただけに」という言葉とともにお金の話が出たら、それ自体が警戒のサインだと覚えておいてください。
契約者として大切なのは、慌てて解約することではなく、担当者との関係を「保険会社を通したやり取り」に限ることです。家族の誰かが長年同じ担当者に任せきりになっているなら、この機会に一度、契約内容とお金の流れを一緒に確認してみてはいかがでしょうか。
🛡 保険会社の処分・トラブル記事まとめ
保険会社・代理店への行政処分や、保険営業をめぐる事件・判決をまとめています。ご自身やご家族の契約の見直しにお役立てください。
出典・参考資料
- 金融庁「プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について」(令和8年10月9日)
- 秋田魁新報「プルデンシャル生命、被害拡大も 調査継続、社長が謝罪」(共同通信配信)
- OANDA証券 マーケットニュース「プルデンシャル、補償55億円に」(2026年5月26日・共同通信配信)
- 熊本日日新聞「顧客から新たな詐取7億9千万円 プルデンシャル、調査継続」(2026年7月24日・共同通信配信)
【免責事項】本記事は、金融庁の公表資料および報道をもとに、行政処分の内容と理由を一般向けに解説したものです。個別の契約や被害についての法的助言を目的としたものではありません。具体的なご相談は、保険会社の公式窓口、弁護士、消費生活センター等の専門機関にお問い合わせください。記事の内容は公開時点の情報に基づいています。
コメント